5 de octubre de 2026
En pleno Día del Camino, Ignacio Zavaleta presentó este lunes 5 de octubre un pedido de auditoría e información ante la Auditoría General de la Nación, la SIGEN, Vialidad Nacional, el Ministerio de Economía y la Cámara de Diputados para reconstruir qué ocurrió con determinadas obras de las rutas nacionales 3 y 5. El planteo busca conocer cuánto se presupuestó, cuánto se ejecutó, cuánto se certificó, cuánto se devengó, cuánto efectivamente se pagó y cuál fue el avance físico real de los trabajos.
Para un Gobierno que convirtió la reducción del gasto público en una pieza central de su discurso, la foto resulta bastante menos prolija cuando se baja de la conferencia económica al asfalto. Javier Milei puede festejar números fiscales, pero sobre estas rutas todavía hace falta reconstruir contratos, financiamiento, certificaciones, pagos, estado de obra y hasta las obligaciones que sobrevivieron al cambio de régimen. El expediente no prueba por sí mismo que el ajuste haya provocado el estado físico de los corredores, pero sí exhibe una pregunta incómoda para la Casa Rosada: qué recibió, qué ejecutó, qué dejó pendiente y qué terminó pasando a manos privadas.
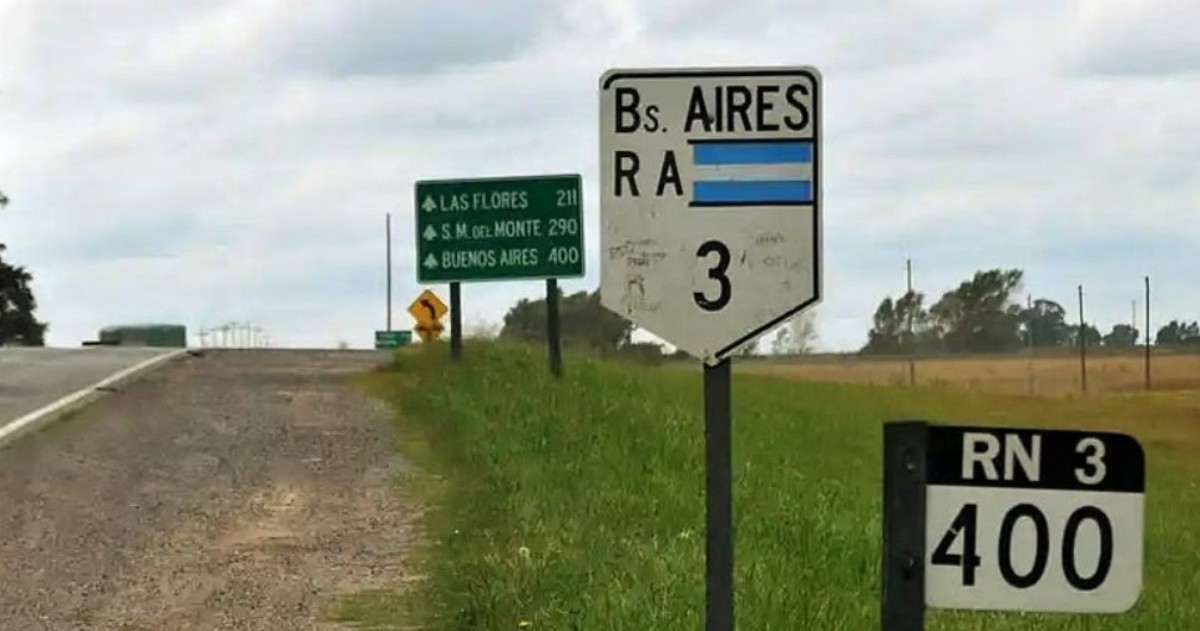
La investigación abarca tres obras concretas. Sobre la Ruta Nacional 5, se analiza el tramo Mercedes–inicio de la Variante Suipacha, aproximadamente entre los kilómetros 104 y 124, vinculado al Convenio CAF 11744. En la Ruta Nacional 3 aparecen el trayecto desde el final de la Variante San Miguel del Monte hasta el acceso a Gorchs, también relacionado con ese convenio, y el sector comprendido entre el final de la Variante Las Flores y la intersección con la Ruta Provincial 30.
Y cuando aparecen los números, la discusión deja de ser una simple pelea discursiva. Para la RN 5 entre Mercedes y Suipacha, la Cuenta de Inversión 2023 registra un crédito de 1.084.537.200 de pesos y una ejecución de 1.253.218.550,92 de pesos. El propio informe advierte que esas cifras todavía deben ser contrastadas con documentación primaria para establecer composición, destino, certificaciones y correspondencia con el avance físico.
En el tramo San Miguel del Monte–Gorchs de la RN 3, la Cuenta de Inversión 2023 registra un crédito de 2.037.135.336 de pesos y una ejecución de 2.890.749.639,88 de pesos. Para 2024 figura un crédito inicial de 2.919.898.086 de pesos, que pasó a un crédito vigente de 8.896.825.736 de pesos, con 8.180.775.027,32 de pesos devengados. La auditoría pretende confrontar semejante volumen de recursos con expedientes, modificaciones, redeterminaciones, pagos y, sobre todo, con lo que efectivamente quedó construido sobre la ruta.
El tercer frente está en la RN 3, entre Las Flores y la Ruta Provincial 30. Allí aparece una ejecución identificada durante 2023 por 1.620.427.957,72 de pesos, aunque nuevamente falta completar la reconstrucción contractual, financiera y física. La cuestión es bastante básica para cualquier administración que presume de vigilar cada peso: si hubo recursos asignados y ejecución financiera, alguien tiene que poder mostrar contratos, certificados, pagos y kilómetros de obra que permitan explicar dónde terminó cada partida.
El expediente pide revisar prácticamente toda la radiografía de los proyectos: contrato y presupuesto originales, plazos, inicio efectivo, modificaciones contractuales, redeterminaciones de precios, crédito inicial y vigente, montos certificados, devengados y pagados, avance físico, estado de las obras, saldo financiero, trabajos pendientes y obligaciones contractuales. También reclama determinar qué documentación respaldó el traspaso al esquema concesional, qué compromisos asumieron los nuevos concesionarios, cuáles continuaron bajo responsabilidad del Estado y qué penalidades pueden aplicarse.
La fecha que parte la historia en dos es el 30 de junio de 2026. Desde el 1 de julio comenzó a operar el nuevo régimen concesional, por lo que ahora debe establecerse cómo estaba cada obra antes del cambio y qué ocurrió después con sus obligaciones. La investigación reclama identificar actas de transferencia, contratos vigentes, compromisos trasladados, tareas pendientes, responsables, fuentes de financiamiento y mecanismos de control. Y marca algo elemental que, en la Argentina de las rutas eternamente prometidas, casi parece una extravagancia administrativa: no dar por transferida, cancelada o cumplida ninguna obligación sin un documento que lo demuestre.
Ahí es donde el discurso mileísta del Estado reducido encuentra una prueba bastante más áspera que cualquier gráfico fiscal. Achicar estructuras puede entrar fácilmente en una consigna; establecer quién conserva una ruta, quién termina una obra, quién controla una concesión y quién responde por trabajos ya financiados exige bastante más que podar partidas. Si el Estado retrocede pero las obligaciones quedan flotando entre contratos viejos, concesionarios nuevos y papeles pendientes, el contribuyente no obtiene eficiencia: obtiene una ventanilla menos para preguntar y varias más para encontrar al responsable.
El Convenio CAF 11744 ocupa además un lugar prioritario. Se reclama acceder al convenio, anexos, condiciones financieras, desembolsos, ejecución, certificaciones, auditorías, informes, modificaciones y documentación sobre el cierre o estado del financiamiento. Hasta incorporar esos elementos, el propio trabajo establece que los puntos dependientes de ellos deben permanecer clasificados como “pendientes” o “en verificación”, evitando convertir sospechas en certezas antes de tener respaldo documental.
La lista de papeles todavía reclamados tampoco es menor: contratos originales, pliegos, proyectos ejecutivos, presupuestos, modificaciones, redeterminaciones, certificados, órdenes de pago, registros de devengamiento, avance físico certificado, actas de recepción, suspensiones, paralizaciones, prórrogas, estado de las obras al 30 de junio, instrumentos de transferencia, contratos del nuevo régimen, cronogramas, obligaciones de conservación e inversión y penalidades. Una administración que levanta la austeridad como certificado de buena conducta tiene acá una oportunidad mucho más concreta: mostrar los expedientes completos y permitir seguir el dinero hasta el último metro de obra.
El documento, vale aclararlo, no acusa anticipadamente a funcionarios ni concluye que existan irregularidades. Solicita justamente que los organismos de control incorporen información faltante, verifiquen los números, establezcan el avance físico, reconstruyan contratos y determinen si existen incumplimientos o responsabilidades administrativas, patrimoniales, civiles o penales. Esa cautela documental no le quita peso político al problema: con Milei reivindicando el ajuste estatal y un modelo de concesiones, corresponde que el Gobierno pueda explicar con precisión qué pasó con cada obra, cada obligación y cada peso antes y después del 1 de julio.
Porque reducir el Estado puede servir para una consigna de campaña. Reducir la incertidumbre sobre rutas nacionales exige mostrar contratos, avances, transferencias y resultados. En las RN 3 y 5 todavía hay demasiadas preguntas que necesitan documentos, y el superávit discursivo no alcanza para tapar un expediente donde aún se intenta saber qué se pagó, qué se hizo y quién quedó obligado a terminarlo.